من إجمالي إصدار Bitcoin البالغ 21 مليون عملة، يمتلك حاملو التجزئة 13.9 مليون BTC، أي ما يعادل 66.6% من إجمالي المعروض، ما يجعل المستثمرين الأفراد الفئة الأكبر من حيث ملكية هذا الأصل. في المقابل، تسيطر الكيانات المؤسسية، والشركات، والصناديق، وصناديق الاستثمار المتداولة في البورصة (ETFs)، والاحتياطيات الحكومية على كمية أقل بكثير — 3.5 مليون BTC، أو 16.7% — إلا أن هذه الفئة نمت بوتيرة أسرع من غيرها خلال العامين الماضيين في ظل إطلاق صناديق ETFs الفورية وبرامج التراكم المؤسسي مثل Strategy. أما 1.62 مليون BTC أخرى، أي حوالي 7.7% من إجمالي الإصدار، فيُرجح المحللون أنها عملات مفقودة بشكل دائم، تُركت في محافظ لم يعد الوصول إليها ممكنًا أو بسبب مفاتيح خاصة غير متاحة تعود إلى السنوات الأولى من عمر الشبكة.
ومن الجدير بالذكر بشكل منفصل احتياطي Satoshi Nakamoto، والمقدَّر بحوالي 968 ألف BTC، أي ما يعادل 4.6% من إجمالي الإصدار؛ هذه العملات لم تتحرك منذ إنشاء الشبكة ومن المرجح جدًا أن تظل غير نشطة. أما ما تبقّى، وهو 919 ألف BTC، أي 4.4% من الحد الأقصى للمعروض، فلم يُستخرج بعد ضمن بروتوكول مكافآت المُعدِّنين الحالي.
لا تكمن أهمية علاقة السببية هنا في ذاتها بقدر ما تكمن في الطريقة التي يحدد بها هذا الهيكل سلوك السعر. يمتلك المستثمرون الأفراد (القطاع retail) رسميًا غالبية العملات، لكن تاريخيًا يميل هؤلاء إلى البيع المذعور عند فترات الهبوط والشراء المتأخر عند القمم، في حين أن المؤسسات، رغم حصتها الأصغر، أصبحت بشكل متزايد هي التي تحدد الاتجاه عبر التدفقات الداخلة إلى صناديق ETF وعمليات الشراء من قبل الشركات — كما يتضح من تناوب رؤوس الأموال مؤخرًا بين صناديق bitcoin وether.
المستفيد من تزايد الحصة المؤسسية هو السوق ككل، لأن هذا النوع من الحيازات يميل إلى البيع بدرجة أقل عند التقلبات ويخلق طلبًا هيكليًا أكثر استقرارًا. في المقابل، بالنسبة للمستثمرين الأفراد، يعني ارتفاع تركّز الحيازات المؤسسية تراجع قدرتهم على التأثير في السعر بما يتناسب مع حصتهم من الملكية.
ومن اللافت أيضًا أن أكثر من 12% من الحد الأقصى للإصدار — العملات المفقودة إضافة إلى احتياطي Satoshi — قد أُزيلت فعليًا من التداول إلى الأبد ولن تُطرح في السوق. وهذا يجعل المعروض المتاح فعليًا للتداول أصغر بكثير من رقم 21 مليون الاسمي، ما يوفر دعمًا هيكليًا للسعر على الأمد الطويل بغض النظر عن التقلبات قصيرة الأجل في الطلب.
أما فيما يخص التداول قصير الأجل، فستُشرح الاستراتيجية والظروف أدناه.
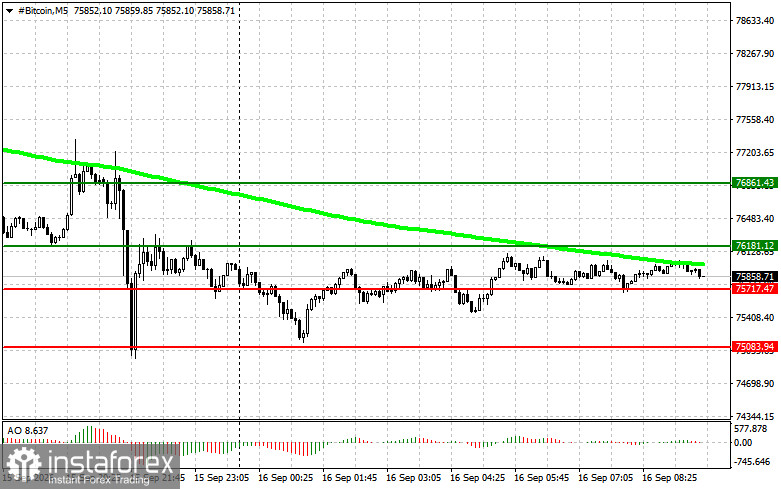
بالنسبة إلى Bitcoin، يتحرك السعر حالياً ضمن نطاق يتراوح بين 75,000 و76,800 دولار، وتم بناء خطة التداول حول اتجاهين متعاكسين بشكل متطابق مع مجموعة كاملة من سيناريوهات الاختراق والارتداد. اختراق مستوى 76,200 دولار صعوداً يفتح فرصة شراء باتجاه 76,800 دولار، حيث يُفضّل جني الأرباح هناك والنظر في عكس الصفقة إلى بيع (Short) في حال حدوث حركة تصحيحية هابطة محتملة. شروط الدخول إلزامية: يجب أن يبقى السعر فوق المتوسط المتحرك لـ 50 يوماً، وأن يكون مؤشر Awesome Oscillator في المنطقة الإيجابية.
السيناريو الثاني للشراء يعتمد على الارتداد: إذا اقترب السعر من الحد السفلي عند 75,700 دولار دون أن يتم تأكيد اختراق هابط، فيُعامل ذلك كـ “Spike” زائف، ويمكن فتح مركز شراء يستهدف أولاً مستوى 76,200 دولار، ثم 76,800 دولار كمرجع فني أوسع إذا استمرت الحركة وتجاوزت النطاق القريب.
مراكز البيع تُرتَّب في الاتجاه المعاكس. كسرٌ مؤكَّد لمستوى 75,700 دولار هبوطاً يقود إلى فتح مركز بيع يستهدف 75,000 دولار، مع شروط معاكسة — أي أن يكون المتوسط المتحرك أعلى من السعر، وأن يكون مؤشر Awesome Oscillator أدنى مستوى الصفر. السيناريو الثاني للبيع يعمل عند حدوث ارتداد من مستوى 76,200 دولار؛ فإذا لم يتم تأكيد اختراق صعودي، يفتح ذلك المجال لصفقة بيع تستهدف على التوالي 75,700 دولار ثم 75,000 دولار.
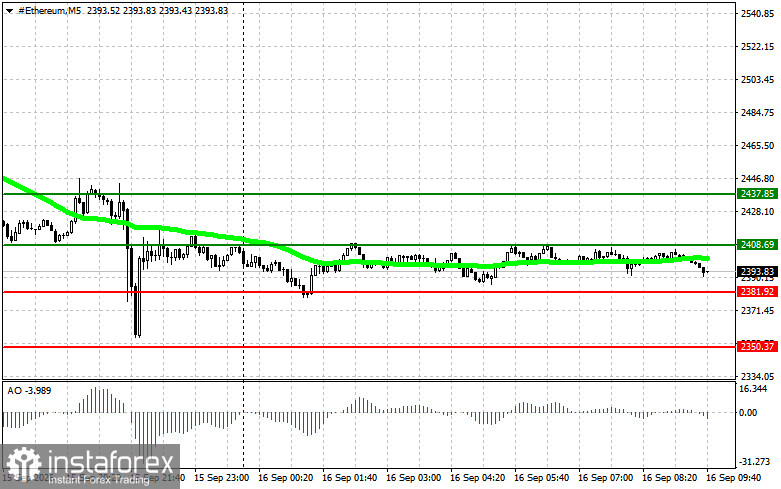
بالنسبة إلى Ether، يتحرّك السعر في نطاق 2,350–2,437 دولار، والمنطق يطابق تمامًا منطق Bitcoin لكن على مقياس سعره الخاص. اختراق مستوى 2,408 دولار إلى الأعلى يُعطي إشارة شراء باتجاه 2,437 دولار وفق الشروط نفسها: متوسط متحرك صاعد أسفل السعر ومؤشر Awesome فوق مستوى الصفر. يعمل نموذج الشراء الثاني في حال حدوث ارتداد من مستوى 2,381 دولار؛ إذا لم يتأكد اختراق هابط، يكون الهدف أولًا العودة إلى 2,408 دولار ثم إلى 2,437 دولار كمرجع أوسع لاستمرار الحركة.
تبدأ مراكز بيع Ether من كسر مستوى 2,381 دولار إلى الأسفل، مع استهداف مستوى 2,350 دولار، بشرط أن يكون السعر تحت المتوسط المتحرك ومؤشر Awesome في المنطقة السلبية. يعمل نموذج البيع الثاني في حال حدوث ارتداد من مستوى 2,408 دولار؛ إذا لم يتأكد اختراق صاعد، يكون الهدف العودة إلى 2,381 دولار ثم إلى 2,350 دولار. كلا المؤشرين يُستخدمان فقط كعوامل تصفية لاستبعاد الحركات الكاذبة، وليس كأسباب مستقلة للدخول المبكر، لذلك تُتخذ القرارات فقط بعد أن يؤكد السعر فعليًا المستويات المحددة.